
Este artigo descreve os procedimentos técnicos para a aplicação da exclusão do ICMS da base de cálculo do PIS e da COFINS em empresas optantes pelo regime de caixa. A funcionalidade é destinada estritamente a empresas enquadradas no regime de caixa que realizam a apuração das contribuições por Código de Situação Tributária (CST). O objetivo deste artigo é orientar a parametrização do sistema e explicar como realizar a conferência dos valores.
Como ativar a apuração por CST
Para viabilizar o cálculo com a exclusão do ICMS, a empresa deve estar habilitada para a apuração do PIS/COFINS no regime de caixa por CST.
Para realizar o cadastro siga o caminho:
-
Aba Cadastros;
-
Empresas → Abrir cadastro da empresa regime de caixa;
-
Dentro do cadastro → Aba Geral → Complementar;
-
Marcar CheckBox "Utilizar Regime de caixa por CST a partir de".
-
Gravar.
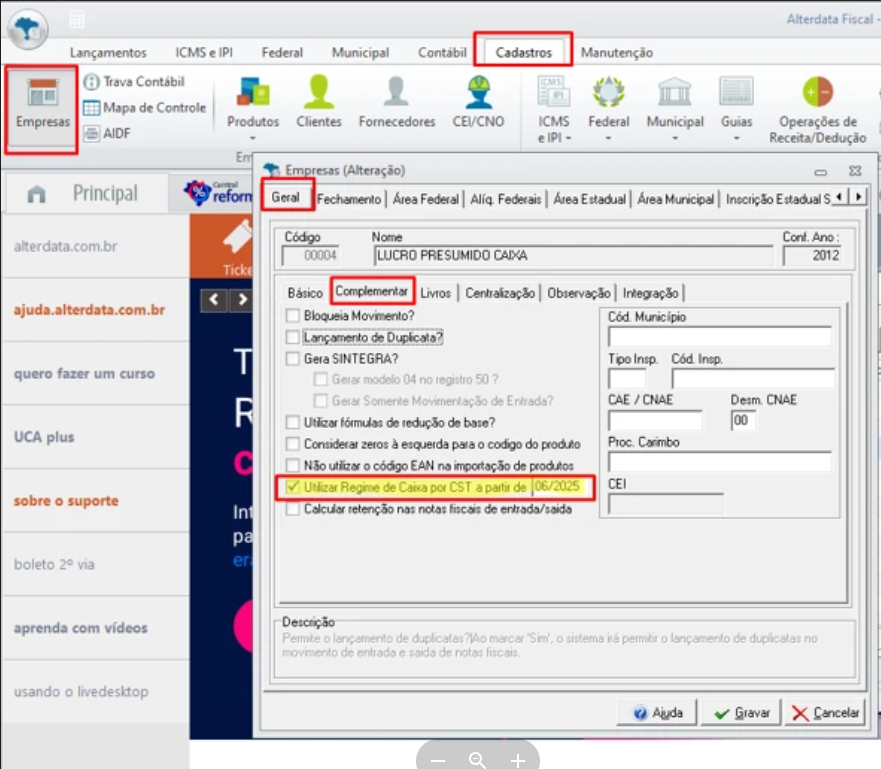
Configuração no Cadastro da Empresa
Após a ativação do recurso no cadastro da empresa, é liberada a configuração para selecionar o tipo de ICMS a ser excluído da base de cálculo do PIS/COFINS.
Caminho:
-
Abrir cadastro da empresa
-
Selecionar Área Federal
-
Selecionar sub-aba PIS/COFINS
-
Marcar Checkbox "ICMS Monofásico" e/ou "ICMS Monofásico Retido"
-
Gravar.
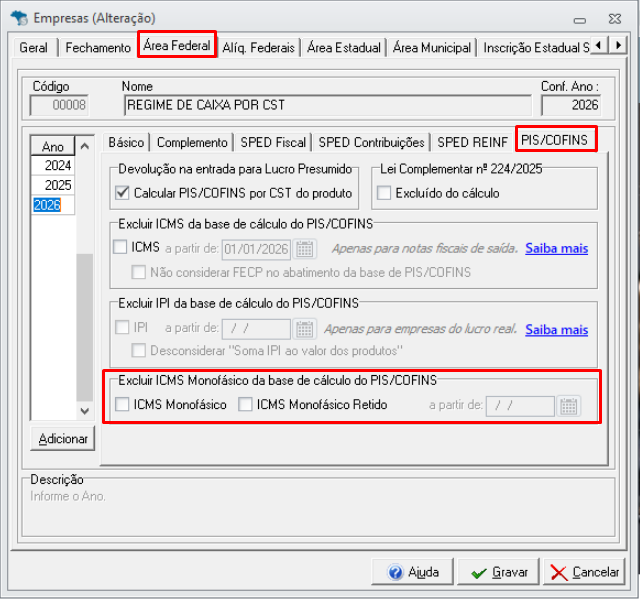
Se a empresa não possuir a opção de apuração por CST ativa no regime de caixa, esses parâmetros permanecerão inacessíveis para edição.
Exibição e Conferência na Tela do Regime de Caixa
A verificação dos valores apurados pode ser efetuada na tela de detalhamento do regime de caixa conforme a natureza da operação no caminho:
-
Aba inicial, Lançamentos → Receitas e deduções → Caixa;
-
Informe a empresa e o período;
-
Selecionar a opção do código de operação/receita desejado.
Existem dois cenários de apuração possíveis de visualização:
-
-
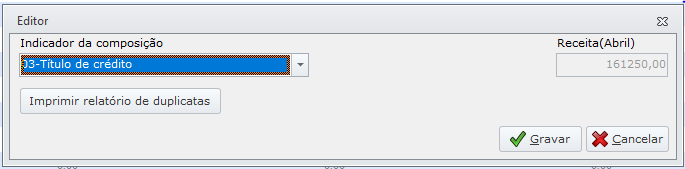
Notas a Prazo / Títulos Recebidos (Indicador de Composição 03 - Título de Crédito): O sistema exibe o montante da receita recebida com a divisão do cálculo agrupada por CST, indicando formalmente que a parcela baixada possui a exclusão do ICMS incorporada à sua base.
-
-
-
Notas a Vista (Indicador de Composição 04 - Documento Fiscal): O sistema apresenta o detalhamento do documento fiscal com a discriminação das bases de PIS e COFINS devidamente deduzidas do ICMS.
-
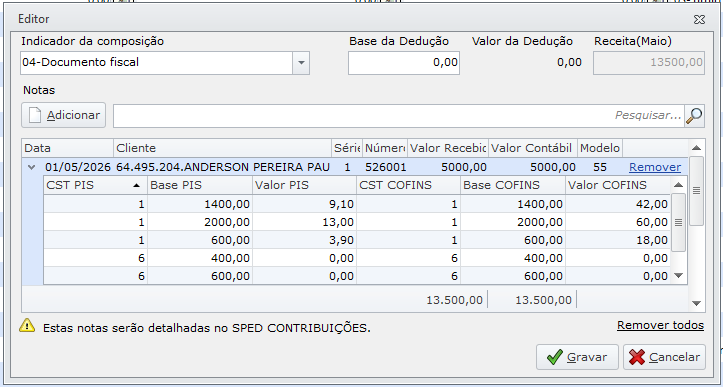
Sobre o Cálculo → Nas liquidações e baixas efetuadas no regime de caixa, a dedução do ICMS e a apuração das bases líquidas são processadas de forma proporcional ao valor baixado na parcela em relação ao valor total do documento.
Como exemplo prático, em uma Nota Fiscal com valor total de R$ 10.000,00 que possui uma baixa parcial de R$ 5.000,00, o Fator de Amortização (F) resultante é de 0,50, aplicando-se a redução proporcional de 50% sobre os valores de base e de ICMS a deduzir de cada item.