
Conforme o Convênio ICMS Nº 106/96 do CONFAZ, foi concedido aos estabelecimentos prestadores de serviços de transporte localizados no Distrito Federal (DF) um crédito presumido de 20% sobre o valor do ICMS devido na prestação. Essa opção é facultativa ao contribuinte e substitui o sistema de tributação tradicional previsto na legislação estadual do DF.
O cálculo do crédito presumido aplica-se exclusivamente às operações de saída tributadas (com destaque de débito de ICMS) relativas a prestações de transporte interestaduais e intermunicipais. A rotina abrange os documentos fiscais emitidos nos modelos 08, 57, 63 e 67.
Configuração do Cadastro da Empresa
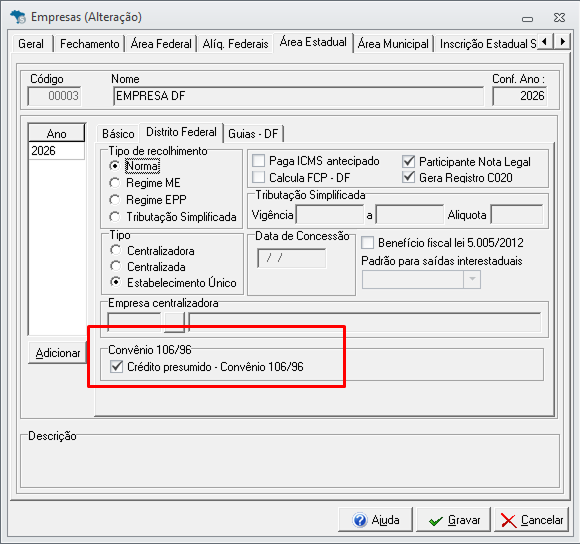
Para ativar a apuração, no cadastro da empresa acesse o caminho:
-
No sistema fiscal, clique na aba Cadastros → Empresas → Seleciona a Empresa;
-
Na aba Área Estadual → sub aba Distrito Federal;
-
Selecione a opção Convênio 106/96.
Lançamento de Ajustes e Estornos
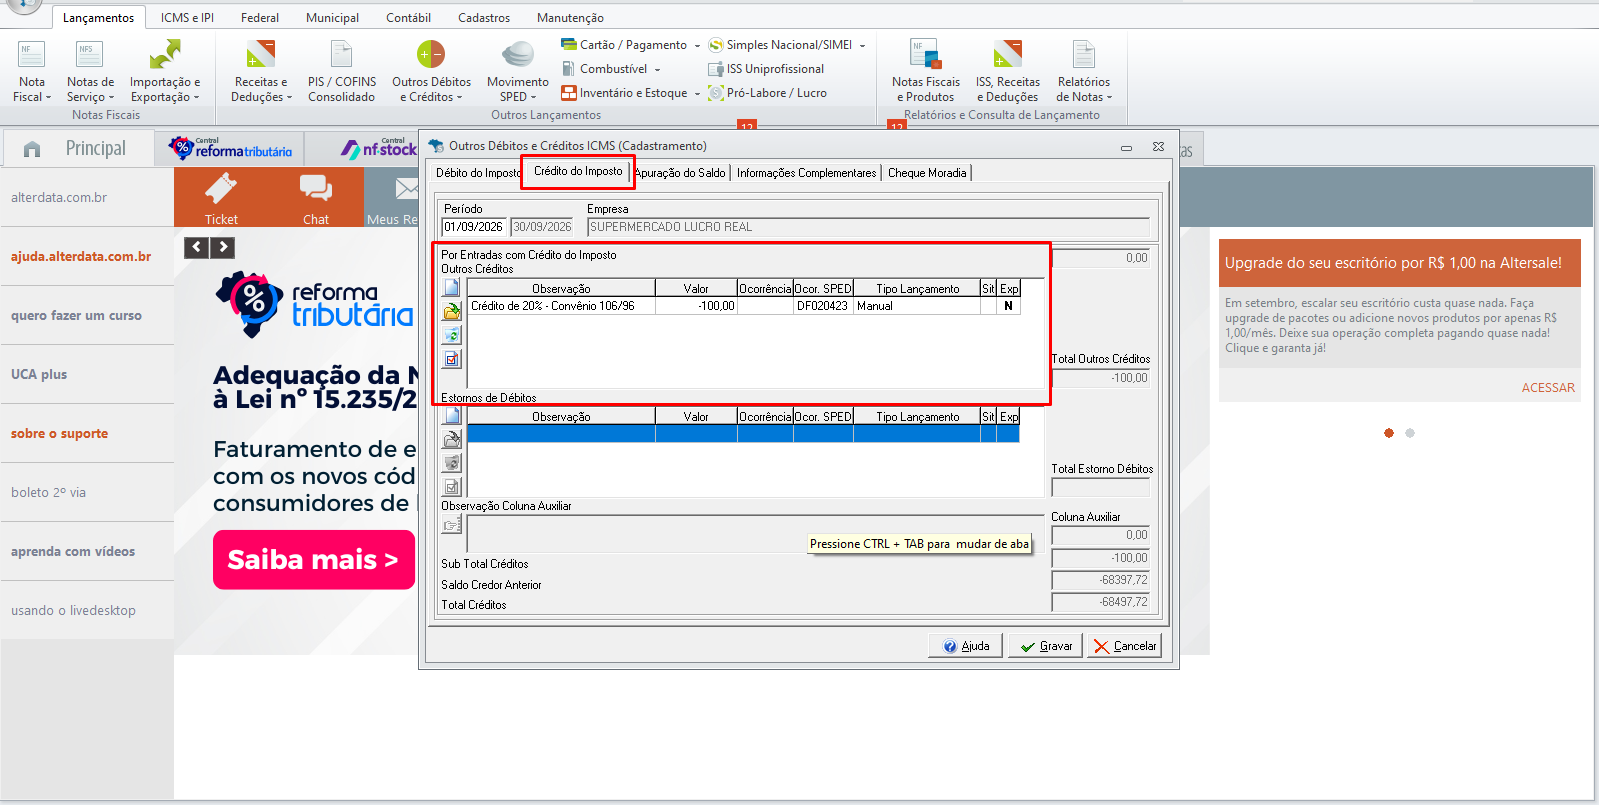
Para a consolidação do crédito apurado nas notas de saída, o sistema totaliza o valor e realiza o lançamento na aba Lançamentos → Outros débitos e créditos → ICMS utilizando o código de ajuste DF020423, com a descrição:
"Crédito de 20% - Convênio 106/96",
Informando o total do ICMS destacado como base de cálculo, alíquota fixa de 20% e o valor final do crédito.
-
Geração das informações para o SPED fiscal
Este lançamento não é gravado na aba de ajuste SPED da nota fiscal, evitando a geração indevida do registro D197.
A apuração do ICMS normal a recolher e seus respectivos ajustes são consolidados automaticamente no SPED Fiscal por meio dos registros E110 e E111.
Regras de Cálculo do Crédito Presumido
O valor do benefício é apurado aplicando-se 20% sobre o total do ICMS devido (débito) calculado nas prestações de transporte de saída.
Exemplo prático de apuração:
|
Etapa / Componente do Cálculo |
Fórmula / Regra Aplicada |
Valor (R$) |
|---|---|---|
|
Valor da Operação |
Base de cálculo da prestação de transporte |
R$ 5.000,00 |
|
Alíquota do ICMS |
Alíquota padrão aplicada à operação |
18,00% |
|
ICMS Devido (Débito) |
R$ 5.000,00 × 18% |
R$ 900,00 |
|
Crédito Presumido (20%) |
R$ 900,00 × 20% (Convênio ICMS 106/96) |
R$ 180,00 |
|
ICMS Apurado a Recolher |
R$ 900,00 - R$ 180,00 |
R$ 720,00 |