
Este artigo apresenta orientações sobre o enquadramento legal, o funcionamento do cálculo e a parametrização no sistema Fiscal para a apuração do crédito presumido de ICMS nas prestações de serviço de transporte no estado do Mato Grosso do Sul (MS), em conformidade com o Convênio ICMS 106/96.
Convênio ICMS 106/96 e Configurações no Sistema
Com base no Convênio ICMS 106/96 do CONFAZ, é concedido aos estabelecimentos prestadores de serviço de transporte do Mato Grosso do Sul um crédito presumido de 20% sobre o valor do ICMS devido na prestação.
-
Opção de Apuração: A adoção do crédito presumido é opcional e funciona em substituição ao sistema normal de tributação. Ao optar pelo benefício, a escolha deve ser estendida a todos os estabelecimentos da empresa no território nacional.
-
Vedação a Outros Créditos: O contribuinte que optar por este benefício não poderá aproveitar quaisquer outros créditos fiscais relativos às suas entradas.
-
Abrangência e Exceção: Aplica-se exclusivamente a prestações de serviços de transporte interestaduais e intermunicipais de saída, ficando expressamente excluído o transporte aéreo.
Para habilitar o cálculo de forma automática para empresas cadastradas no estado do Mato Grosso do Sul, siga os passos abaixo:
-
Acesse Cadastros → Empresas e selecione a empresa a ser configurada.
-
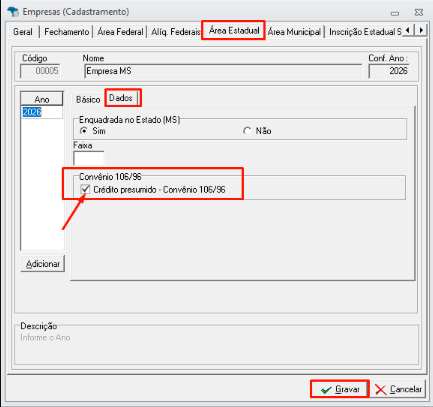
Clique na aba Área Estadual e selecione a sub-aba Dados.
-
No campo Convênio 106/96, marque a opção Crédito Presumido - Convênio 106/96.
-
Clique em Gravar para salvar a configuração.
Regras de Cálculo e Lançamentos
O cálculo do crédito presumido é efetuado sobre as notas fiscais de saída referentes a serviços de transporte emitidas nos modelos 08, 57, 63 e 67 que apresentem destaque de ICMS.
A alíquota fixa de 20% é aplicada sobre o total do ICMS destacado nas operações de saída.
Exemplo Prático de Cálculo:
-
Valor da Operação de Transporte: R$ 5.000,00.
-
Alíquota de ICMS Aplicada (18%): R$ 5.000,00 × 18% = R$ 900,00 (ICMS destacado).
-
Crédito Presumido (20% sobre o ICMS): R$ 900,00 × 20% = R$ 180,00.
-
ICMS Apurado a Recolher: R$ 900,00 - R$ 180,00 = R$ 720,00.
Tratamento de Créditos de Entrada e Saldo Credor Anterior: Como a opção pelo Convênio veda o aproveitamento de outros créditos, caso existam créditos lançados em movimentações de entrada ou saldo credor transportado do período anterior, o sistema realiza o estorno automático desses valores na aba Lançamentos → Outros Débitos e Créditos → ICMS.
-
Código de ajuste para estornos: MS019999.
-
Descrição do lançamento: "Estorno de ICMS referente ao Convênio 106/96".
Para notas de transporte na saída, o sistema deverá totalizar o crédito calculado e realizar um lançamento em "Outros débitos e créditos de ICMS", um lançamento com o código de ajuste MS020006, a descrição "Crédito de 20% - Convênio 106/96", a base de cálculo (total de ICMS destacados nas notas), alíquota de 20% fixa e valor do crédito de ICMS.
Não devem ser feitos lançamentos na aba de ajustes do SPED da nota fiscal, visto que este campo é destinado à geração do registro D197. A apuração no arquivo do SPED Fiscal é consolidada diretamente nos registros E110 e E111.